Konec „Lex Ferrari“: Co přinese rok 2027 v odpočtu DPH u dražších vozů?
Od 1. ledna 2027 dochází k důležité legislativní změně. S účinností zákona „Zákon č. 180/2026 Sb.“ se ruší dosavadní limit 420 000 Kč, který omezoval nárok na odpočet DPH u vybraných osobních automobilů. Firmám a podnikatelům se tak u dražších vozů otevírá cesta k uplatnění plného odpočtu DPH, samozřejmě za předpokladu splnění všech zákonných podmínek.
Změna se dotkne každého, kdo plánuje nákup luxusnějšího služebního vozu nebo řeší investice do vozového parku na přelomu let 2026 a 2027.
Shrnutí klíčových změn od roku 2027
- Konec limitu pro odpočet DPH: Omezení na 420 000 Kč (odpovídající 21% DPH z pořizovací ceny 2 miliony Kč bez DPH) definitivně končí. U vozů kategorie M1 se vrací standardní pravidla.
- Co zůstává při starém: DPH i nadále úzce souvisí s ekonomickou činností firmy. Nárok na odpočet se vztahuje pouze k poměru, ve kterém je vůz využíván pro podnikání.
- Rozdíl oproti dani z příjmů: Pozor na záměnu s daňovými odpisy. Zatímco limit pro odpočet DPH od roku 2027 padá, limit pro daňové odpisy zůstává na hranici 2 milionů Kč.
Praktický příklad: Kolik můžete ušetřit?
Při pořízení služebního vozu v hodnotě 3 000 000 Kč bez DPH (při sazbě 21 % činí DPH 630 000 Kč):
- Do konce roku 2026 byl odpočet DPH zastropován na 420 000 Kč.
- Od roku 2027 při výhradním využití vozidla pro podnikání můžete uplatnit plný odpočet DPH ve výši 630 000 Kč.
- Rozdíl na DPH může činit až 210 000 Kč. To už stojí za zamyšlení.
Na co si dát pozor na přelomu let 2026 a 2027?
Klíčem k úspěchu bude správné načasování celé transakce. Pro posouzení nároku na odpočet rozhoduje datum vzniku nároku a okamžik, kdy bylo vozidlo uvedeno do užívání.
Vozy dodané a používané v roce 2026 budou podléhat ještě stávajícímu limitu 420 000 Kč. Pro vozy dodané od ledna 2027 platí již nová pravidla bez horního limitu.
Nakoupili jste vůz v roce 2026, ale k užívání dojde až od ledna 2027? Výborně, zákon na to pamatuje v přechodném ustanovení § 33 Zákona č. 180/2026 Sb. Za určitých podmínek lze omezený odpočet navýšit dodatečným daňovým přiznáním a získat tak plný odpočet (nejpozději do 31. ledna 2027).
Pozornost je nutné věnovat také technickému zhodnocení vozů, probíhajícímu leasingu nebo rozpracovaným nákupům.
Jak vám můžeme pomoci v TaxVision?
Plánujete nákup dražšího vozu a chcete mít jistotu, že maximálně využijete nových legislativních možností? Máte uhrazené zálohy na již objednaný vůz a tápete s možností uplatnění odpočtu DPH? Rádi vám s tím pomůžeme od A do Z.
- Komplexní posouzení: Zkontrolujeme smlouvy, zálohy i plánované termíny dodání vozů na přelomu let.
- Nastavení daňové optimalizace: Pomůžeme správně nastavit poměr mezi firemním a soukromým užíváním či daňové odpisy.
- Jistota bez starostí: Převezmeme komunikaci s úřady a pohlídáme veškeré zákonné termíny včetně dodatečných přiznání.
Zdroj:
§ 72 Zákon č. 235/2004 Sb., Zákon o dani z přidané hodnoty
§ 33 Zákon č. 180/2026 Sb., Zákon o evidenci tržeb a o změně některých dalších zákonů
Potřebujete poradit s daněmi, účetnictvím nebo mzdami?
Napište nám zprávu a naši odborníci se vám obratem ozvou.
Mohlo by vás zajímat
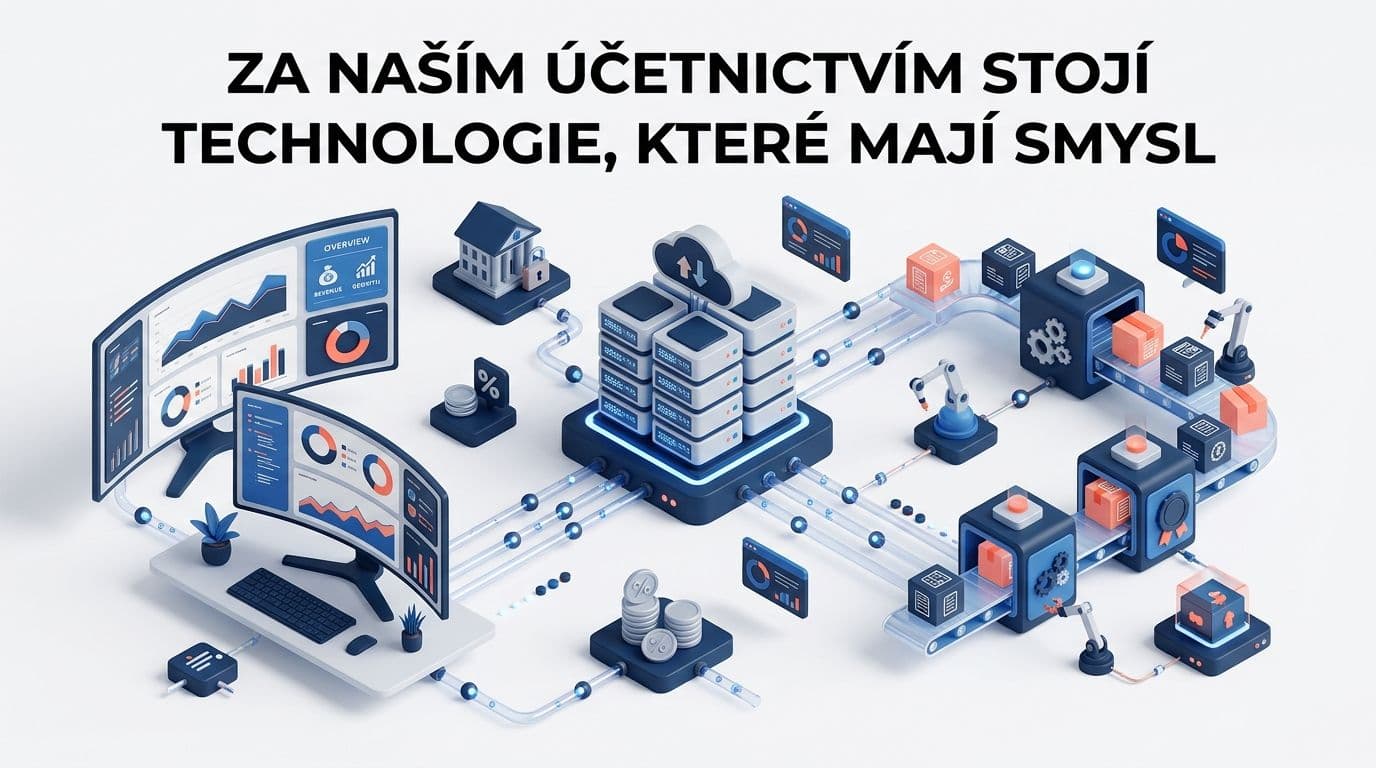
Dobré účetnictví dnes není jen o odbornosti. Opírá se i o to, jaké nástroje má kancelář k dispozici. V TaxVision proto nesázíme na jeden univerzální systém, který má umět všechno, ale na dvě specializované platformy, které dělají přesně to, v čem jsou nejlepší: Premier a Nextcloud.
Podzim… venku padá listí, ve firmách se plánuje rozpočet na příští rok a HR oddělení si tiše říká: „Doufám, že paní účetní letos zase nedostane chřipku v den výplat.“ Znáte to. Mzdová agenda je jedna z těch věcí, o kterých nikdo moc nemluví, dokud funguje. Jakmile ale fungovat přestane, najednou o ní mluví všichni.
Dovolené se pomalu chýlí ke konci, děti se chystají do školy a do firem se vrací běžný podzimní rytmus. Pokud už nějakou dobu cítíte, že vám současná účetní firma nestačí, nezvedá telefony nebo vaše účetnictví drží pohromadě jen silou vůle, možná si říkáte: „Do konce roku to nějak doklepeme a od ledna to změníme.“